
Zwolnienie z VAT usług medycznych - pkt 18 czy 19 na fakturze
Lekarz z własną praktyką wpisuje na fakturze art. 43 ust. 1 pkt 19, a klinika zarejestrowana jako podmiot leczniczy pkt 18. Zwolnione są jednak tylko usługi, które służą zdrowiu, więc kierowanie oddziałem i zabieg wyłącznie estetyczny nie korzystają ze zwolnienia u żadnego z nich.

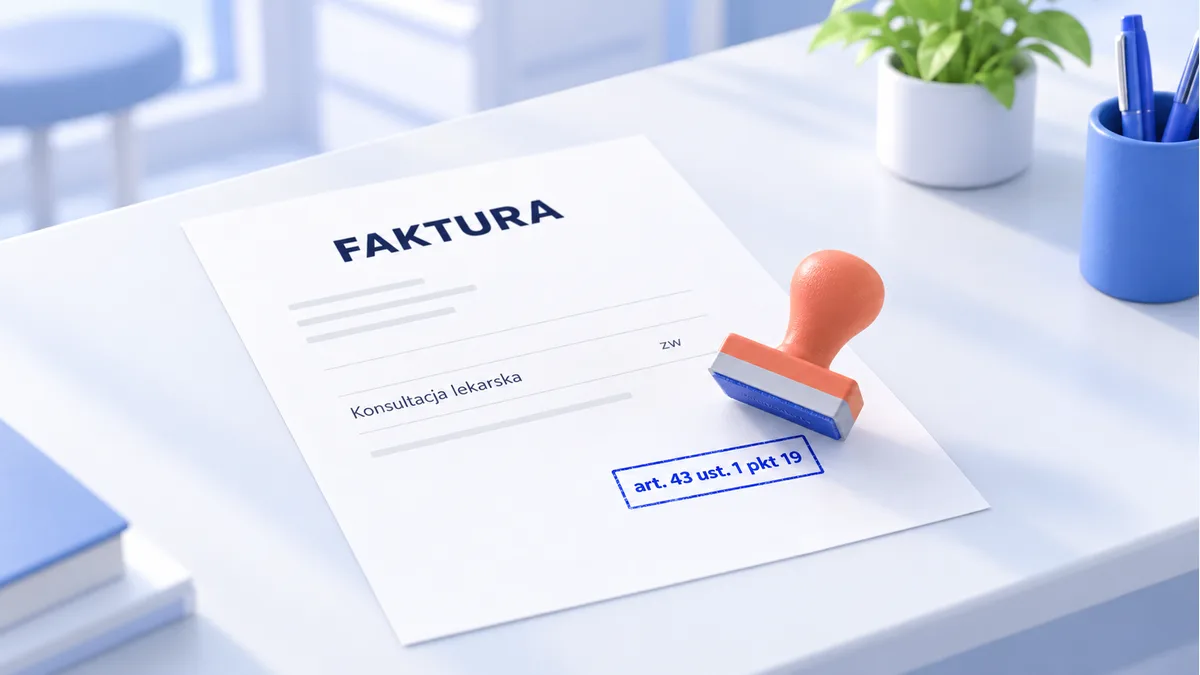
Zwolnienie z VAT usług medycznych ma w ustawie dwie główne podstawy, a na fakturze wpisujesz tę, która opisuje Ciebie jako sprzedawcę. Podmiot leczniczy, na przykład spółka prowadząca przychodnię, stosuje art. 43 ust. 1 pkt 18. Lekarz, pielęgniarka, fizjoterapeuta albo psycholog, którzy świadczą osobiście w ramach własnej praktyki, stosują art. 43 ust. 1 pkt 19 z literą swojego zawodu.
Sam numer nie wystarcza. Zwolnienie obejmuje tylko usługi, które służą zdrowiu, więc ta sama osoba wystawia czasem w jednym miesiącu fakturę zwolnioną i opodatkowaną.
Po kolei: który punkt jest Twój, która litera, czego zwolnienie nie obejmuje i jak zapisać podstawę na fakturze, także w KSeF.
Pkt 18 wpisuje podmiot leczniczy, a pkt 19 lekarz z własnej praktyki
O wyborze punktu decyduje forma działalności. Praktyka lekarska nie jest podmiotem leczniczym, mówi to wprost ustawa o działalności leczniczej, więc lekarz na jednoosobowej działalności z praktyką w rejestrze wpisuje pkt 19 lit. a. Zawód ma znaczenie dopiero przy literze.
Pkt 18 należy do podmiotów leczniczych: spółek, samodzielnych publicznych zakładów opieki zdrowotnej, fundacji. Bywa nim też jednoosobowa działalność. Wystarczy, że lekarz zarejestrował ją jako podmiot leczniczy.
Najszybciej sprawdzisz to po organie, który wpisał Cię do rejestru podmiotów wykonujących działalność leczniczą (RPWDL). Praktykę lekarską wpisuje okręgowa rada lekarska, praktykę pielęgniarki okręgowa rada pielęgniarek i położnych, a praktykę fizjoterapeuty Krajowa Rada Fizjoterapeutów. Podmiot leczniczy wpisuje wojewoda.

Drzewko decyzji: którą podstawę zwolnienia z VAT usług medycznych wpisać na fakturze. Pytanie: kto wpisał Cię do rejestru RPWDL. Wojewoda, czyli podmiot leczniczy: art. 43 ust. 1 pkt 18. Izba albo Krajowa Rada, czyli praktyka zawodowa: art. 43 ust. 1 pkt 19 plus litera zawodu, na wyróżnionej koralowej karcie. Nikt, bo odsprzedajesz cudzą usługę: art. 43 ust. 1 pkt 19a. Podpis pod kartami: zwolnienie obejmuje tylko usługi, które służą zdrowiu.
„Przecież mam wpis w RPWDL, więc jestem podmiotem leczniczym.” Rejestr jest jeden dla obu form, a o formie mówi Twoja księga rejestrowa. Lekarka, której Krajowa Informacja Skarbowa (KIS) wydała interpretację 16 września 2026 roku, prowadziła jednoosobową działalność zarejestrowaną jako podmiot leczniczy i dostała pkt 18. Lekarz z praktyką wpisaną przez izbę w tej samej sytuacji pisze pkt 19.
Są jeszcze dwa rzadziej używane punkty. Pkt 18a zwalnia usługi medyczne świadczone na rzecz podmiotu leczniczego na terenie jego zakładu. Pkt 19a dotyczy firmy, która kupuje usługę od lekarza albo psychologa we własnym imieniu i sprzedaje ją pacjentowi. Tak działa platforma do konsultacji online, która sama nie jest podmiotem leczniczym.
| Podstawa | Kto ją wpisuje | Przykład |
|---|---|---|
| art. 43 ust. 1 pkt 18 | podmiot leczniczy | spółka prowadząca przychodnię, wpis u wojewody |
| art. 43 ust. 1 pkt 18a | usługodawca podmiotu leczniczego, na terenie jego zakładu | usługa medyczna zlecona przez szpital i wykonana w szpitalu |
| art. 43 ust. 1 pkt 19 | osoba w zawodzie medycznym, świadcząca osobiście | lekarz z praktyką, psycholog na jednoosobowej działalności |
| art. 43 ust. 1 pkt 19a | firma odsprzedająca usługę kupioną od podmiotu z pkt 18 albo 19 | platforma konsultacji, która nie jest podmiotem leczniczym |
Część poradników przypisuje pkt 19a lekarzom na jednoosobowej działalności. Lekarz, który sam leczy, ma pkt 19.
Litera w pkt 19 zależy od zawodu, a psychoterapeuta dostaje ją tylko z dyplomem z listy
Pkt 19 ma cztery litery: a dla lekarza i lekarza dentysty, b dla pielęgniarki i położnej, c dla innych zawodów medycznych, d dla psychologa. Litera c jest najszersza, bo odsyła do definicji z ustawy o działalności leczniczej. Zawód medyczny wykonuje według niej każdy, kto ma uprawnienie albo fachowe kwalifikacje do udzielania świadczeń zdrowotnych.
Fizjoterapeuta mieści się tu wprost, bo ustawa o działalności leczniczej wymienia go obok lekarza i pielęgniarki. Dietetyk i psychoterapeuta mieszczą się warunkowo. Warunek sprawdza KIS, sprawa po sprawie.
W sierpniu 2026 roku organ odmówił zwolnienia psychoterapeucie z dyplomem magistra inżyniera, który był na trzecim roku szkolenia i pracował pod superwizją. Czasu szkolenia miał dość, zabrakło mu kierunku studiów. KIS przyłożyła do niego warunki z rozporządzenia o świadczeniach psychiatrycznych finansowanych przez NFZ: certyfikat albo co najmniej dwa lata szkolenia, ale zawsze na bazie tytułu lekarza albo magistra pielęgniarstwa, psychologii, pedagogiki, resocjalizacji lub socjologii. Bez dyplomu z tej listy psychoterapia nie ma litery c, nawet przy 1450 godzinach szkolenia. Drogę do certyfikatu opisuje wpis o superwizji w psychoterapii.
Dietetyczka z licencjatem dostała zwolnienie z litery c w tym samym miesiącu. Prowadziła dietoterapię osób chorych, na podstawie ich wyników badań i w porozumieniu z lekarzem prowadzącym, a organ sprawdził jej studia według wykazu kwalifikacji pracowników podmiotów leczniczych.
Podolog nie wykonuje zawodu medycznego, uznała KIS w lipcu 2026 roku, bo klasyfikacja zawodów stawia go wśród metod komplementarnych. W grupie specjalistów do spraw zdrowia go nie ma. Firma, która kupowała jego usługi na zlecenie, płaci więc VAT.
„Mam certyfikat towarzystwa, więc jestem zwolniony.” Interpretacja chroni tylko tego, kto o nią wystąpił. Psycholog i lekarz mają swoje litery w ustawie i o literę pytać nie muszą. Psychoterapeuta i dietetyk, których kwalifikacje odbiegają od opisanych wyżej, mają ochronę dopiero z własną interpretacją.
O zwolnieniu decyduje cel usługi
Pkt 19 zwalnia usługi, które służą profilaktyce, zachowaniu, ratowaniu, przywracaniu i poprawie zdrowia. Ten sam lekarz wystawia więc fakturę zwolnioną za leczenie i opodatkowaną za zarządzanie, a KIS sprawdza ten podział przy kontraktach.
We wrześniu 2026 roku organ rozstrzygnął dwie takie sprawy. Lekarka z praktyką miała ze szpitalem osobną umowę na funkcję lekarza kierującego oddziałem, obejmującą wyłącznie zarządzanie i organizację. Ta umowa zwolnienia nie ma. Lekarz z jedną umową na świadczenia w poradni i kierowanie przychodnią, z ryczałtem za kierowanie i procentem od świadczeń, chciał uznać całość za usługę medyczną. Organ podzielił umowę: świadczenia zwolnione, kierowanie nie.
Kontrakt z funkcją kierowniczą
Kierowanie oddziałem albo przychodnią nie dzieli zwolnienia świadczeń, nawet w jednej umowie. Wynagrodzenie za tę część rozlicz osobno, a sposób rozliczenia kontraktu opisuje wpis o lekarzu na kontrakcie w klinice.
„To co, muszę od razu rejestrować się do VAT?” Zwykle nie. Usługi zwolnione z pkt 19 nie wliczają się do limitu zwolnienia podmiotowego, który wynosi 240 000 zł rocznie. Do limitu liczysz tylko ryczałt za kierowanie i inne usługi opodatkowane, a lekarzowi z drugiej sprawy KIS potwierdziła zwolnienie podmiotowe do tej kwoty.
Zwolnienia podmiotowego nie ma w ogóle podatnik, który świadczy usługi doradcze, prawnicze, jubilerskie albo ściągania długów. Lekarz, który obok praktyki świadczy firmie usługę doradczą, rozlicza VAT od kierowania oddziałem i podnajmu gabinetu od pierwszej złotówki. Umowę z firmą farmaceutyczną pokaż więc księgowej przed podpisem, a nie po.
Podobnie jest w medycynie estetycznej. Toksyna botulinowa podana ze wskazań medycznych jest usługą medyczną, a ta sama toksyna na lwią zmarszczkę nie. Lekarka, która zapytała o to KIS we wrześniu 2026 roku, dostała odpowiedź w obu kierunkach: zabiegi ze wskazań medycznych zwolnione, wyłącznie estetyczne opodatkowane po utracie zwolnienia podmiotowego. Szczegóły zabiegów estetycznych opisuje wpis o przepisach w salonie medycyny estetycznej.
Pkt 19, inaczej niż pkt 18, nie ma w brzmieniu towarów i usług ściśle związanych z usługą medyczną. Krem sprzedany pacjentowi po wizycie w praktyce lekarskiej nie dzieli więc zwolnienia wizyty. Przy każdej nowej pozycji w cenniku pytanie brzmi tak samo. Czy to leczy?
Podstawę zwolnienia wpisujesz na każdej fakturze, także uproszczonej i w KSeF
Fakturę za usługę zwolnioną wystawiasz tylko wtedy, gdy nabywca o nią poprosi, w ciągu trzech miesięcy od końca miesiąca wizyty albo zapłaty. Jeśli faktura powstaje, musi wskazywać podstawę zwolnienia: przepis ustawy, przepis dyrektywy VAT albo inną podstawę prawną.
Rozporządzenie o wystawianiu faktur pozwala przy usługach medycznych pominąć część danych, na przykład stawkę i kwotę podatku. Podstawy zwolnienia pominąć nie pozwala. Bez niej obchodzi się tylko faktura przy zwolnieniu podmiotowym.
W Krajowym Systemie e-Faktur (KSeF) podstawę wpisujesz w jedno pole na całą fakturę, P_19A, które mieści 256 znaków. Pozycje dostają oznaczenie stawki „zw”, które Ministerstwo Finansów zaleca, choć go nie wymaga. Gdy jedna faktura łączy dwie podstawy, na przykład świadczenia z pkt 19 i kierowanie przychodnią na zwolnieniu podmiotowym, podręcznik KSeF dopuszcza opisanie obu w tym jednym polu. Struktura e-faktury wymaga przy tym podstawy także przy zwolnieniu podmiotowym, choć faktura poza KSeF może się bez niej obejść.
Przykładowe brzmienie podstawy
Lekarz z praktyką: „art. 43 ust. 1 pkt 19 lit. a ustawy o VAT”. Klinika będąca podmiotem leczniczym: „art. 43 ust. 1 pkt 18 ustawy o VAT”. Kontrakt ze świadczeniami i kierowaniem przychodnią: „art. 43 ust. 1 pkt 19 lit. a oraz art. 113 ust. 1 ustawy o VAT”.
Błąd w podstawie poprawia już tylko sprzedawca. Od 1 lutego 2026 roku nie ma noty korygującej, którą nabywca mógł sam poprawić pomyłkę na fakturze. Zostaje faktura korygująca z prawidłową treścią pozycji, a korekta faktury z KSeF też idzie przez KSeF.
„Księgowa kliniki i tak wie, że lekarz jest zwolniony.” Wie, ale faktura z pkt 18 od praktyki lekarskiej opisuje sprzedawcę, którym nie jesteś, a korektę wystawiasz Ty. Które faktury w ogóle muszą iść przez system, opisuje wpis o KSeF w gabinecie zwolnionym z VAT.
W ZenMed podstawę zwolnienia wpisujesz raz, w ustawieniach placówki, z podpowiedzią pkt 18 albo pkt 19, a pole mieści dwie podstawy naraz. Faktury z pozycją zwolnioną bez podstawy system nie wystawi. Brak podstawy widać więc przed wysłaniem faktury. Co wchodzi w który pakiet, pokazuje cennik.
Podsumowanie
- Pkt 18 albo 19 zależy od formy: pkt 18 wpisuje podmiot leczniczy, pkt 19 osoba w zawodzie medycznym z własną praktyką. Formę sprawdzisz po organie, który Cię zarejestrował: izba to praktyka, wojewoda to podmiot leczniczy.
- Litera w pkt 19: a lekarz i dentysta, b pielęgniarka i położna, c inne zawody medyczne, d psycholog. Psychoterapeuta i dietetyk mają literę c tylko z kwalifikacjami, które KIS uznaje. Podolog nie ma jej wcale.
- Cel usługi przesądza o zwolnieniu. Kierowanie oddziałem i zabieg wyłącznie estetyczny są opodatkowane także u lekarza.
- Limit 240 000 zł zwolnienia podmiotowego liczy tylko usługi opodatkowane. Usługi doradcze odbierają to zwolnienie w całości.
- Faktura za usługę zwolnioną powstaje na żądanie nabywcy zgłoszone w ciągu trzech miesięcy i zawsze ma podstawę zwolnienia, także w wersji uproszczonej.
- W KSeF podstawę wpisujesz w jedno pole P_19A na 256 znaków. Dwie podstawy opisujesz w nim łącznie.
- Pomyłkę poprawia sprzedawca fakturą korygującą, bo noty korygującej od 1 lutego 2026 roku nie ma.
Źródła
- Ustawa o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263 (art. 43 ust. 1 pkt 18-19a i ust. 17, art. 106b, art. 106e ust. 1 pkt 19, art. 106j, art. 113 ust. 1, 2, 5 i 13)
- Rozporządzenie Ministra Finansów z 29 października 2021 r. w sprawie wystawiania faktur, Dz.U. 2021 poz. 1979 (§ 3)
- Rozporządzenie z 7 grudnia 2025 r. zmieniające rozporządzenie w sprawie wystawiania faktur, Dz.U. 2025 poz. 1742
- Ustawa o działalności leczniczej, tekst jednolity Dz.U. 2026 poz. 156 (art. 2 ust. 1 pkt 2, art. 4, art. 5, art. 106)
- Podręcznik KSeF 2.0, część II, Wystawianie i otrzymywanie faktur w KSeF, wersja z 6 sierpnia 2026 r. (s. 42-43)
- Schemat struktury logicznej FA(3), element Zwolnienie (P_19, P_19A-P_19C, P_19N)
- Interpretacja indywidualna Dyrektora KIS z 16 września 2026 r., 0113-KDIPT1-1.4012.611.2026.2.MG (zabiegi ze wskazań medycznych i estetycznych)
- Interpretacja indywidualna Dyrektora KIS z 17 sierpnia 2026 r., 0111-KDIB3-2.4012.367.2026.2.ASZ (psychoterapeuta bez zwolnienia)
- Interpretacja indywidualna Dyrektora KIS z 28 sierpnia 2026 r., 0111-KDIB3-2.4012.469.2026.2.ASZ (usługi dietetyczne)
- Interpretacja indywidualna Dyrektora KIS z 17 lipca 2026 r., 0114-KDIP4-2.4012.383.2026.2.MB (usługi podologiczne)
- Interpretacja indywidualna Dyrektora KIS z 14 września 2026 r., 0114-KDIP4-2.4012.497.2026.1.MMA (lekarz kierujący oddziałem)
- Interpretacja indywidualna Dyrektora KIS z 4 września 2026 r., 0112-KDIL3.4012.407.2026.3.EW (świadczenia i kierowanie przychodnią)
- Interpretacja indywidualna Dyrektora KIS z 14 września 2026 r., 0111-KDIB3-2.4012.409.2026.2.ASZ (platforma usług psychologicznych, pkt 19a)
Najczęstsze pytania
Tak, usługi psychologa służące zdrowiu są zwolnione na podstawie art. 43 ust. 1 pkt 19 lit. d ustawy o VAT. Psycholog ma w ustawie własną literę, więc nie musi, jak psychoterapeuta albo dietetyk, wykazywać kwalifikacji do zawodu medycznego.
Warunek celu działa tak samo jak u lekarza. Konsultacja, diagnoza i terapia pacjenta są zwolnione, a usługa, która nie służy profilaktyce ani poprawie zdrowia, na przykład zarządzanie poradnią na podstawie osobnej umowy, wypada ze zwolnienia. Psycholog, który sprzedaje sesje przez platformę, sam wystawia fakturę platformie z pkt 19 lit. d, a platforma, jeśli nie jest podmiotem leczniczym, sprzedaje je pacjentom z pkt 19a.
Na fakturze wpisujesz pełną podstawę, na przykład „art. 43 ust. 1 pkt 19 lit. d ustawy o VAT”. Fakturę wystawiasz tylko wtedy, gdy klient poprosi o nią w ciągu trzech miesięcy.
Tak, ale tylko wtedy, gdy ma kwalifikacje, które Krajowa Informacja Skarbowa uznaje za zawód medyczny. Psychoterapeuta nie ma w ustawie o VAT własnej litery, więc korzysta z art. 43 ust. 1 pkt 19 lit. c, czyli z innych zawodów medycznych, albo z lit. d, jeśli jest też psychologiem.
KIS sprawdza warunki z rozporządzenia o świadczeniach psychiatrycznych finansowanych przez NFZ: certyfikat psychoterapeuty albo co najmniej dwa lata szkolenia pod nadzorem, zawsze na bazie tytułu lekarza albo magistra pielęgniarstwa, psychologii, pedagogiki, resocjalizacji lub socjologii. W sierpniu 2026 roku organ odmówił zwolnienia psychoterapeucie z dyplomem inżyniera, choć był na trzecim roku szkolenia.
Psychoterapeuta bez kwalifikacji z tej listy dolicza VAT, chyba że korzysta ze zwolnienia podmiotowego do 240 000 zł rocznie. Interpretacja wydana komuś innemu go nie chroni, więc przy dyplomie spoza listy pewność daje dopiero własny wniosek do KIS.
Tak, fizjoterapia służąca zdrowiu jest zwolniona na podstawie art. 43 ust. 1 pkt 19 lit. c, a w klinice będącej podmiotem leczniczym na podstawie pkt 18. Fizjoterapeuta wykonuje zawód medyczny, a ustawa o działalności leczniczej wymienia go obok lekarza i pielęgniarki jako osobę, która może prowadzić własną praktykę.
Literę wybiera forma działalności. Fizjoterapeuta z praktyką wpisaną przez Krajową Radę Fizjoterapeutów wystawia faktury z pkt 19 lit. c, bo praktyka zawodowa nie jest podmiotem leczniczym. Gabinet prowadzony jako spółka z wpisem u wojewody stosuje pkt 18.
O zwolnieniu decyduje cel zabiegu. Terapia po urazie albo przy bólu kręgosłupa jest usługą medyczną, a usługa, której jedynym celem jest wygląd albo wypoczynek, już nie. Przy pozycjach z pogranicza opis w cenniku i dokumentacji powinien pokazywać, czemu służy zabieg.
Na fakturze wpisujesz pełną podstawę, na przykład „art. 43 ust. 1 pkt 19 lit. c ustawy o VAT”, a gabinet sprzedający też masaż relaksacyjny liczy go do limitu zwolnienia podmiotowego.
Nie, chyba że pacjent o nią poprosi w ciągu trzech miesięcy od końca miesiąca, w którym odbyła się wizyta albo zapłacił. Ustawa o VAT zwalnia z obowiązku wystawiania faktur za sprzedaż zwolnioną z art. 43 ust. 1, ale na żądanie nabywcy fakturę trzeba wystawić.
Ta sama zasada obejmuje klinikę i firmę. Lekarz na kontrakcie wystawia fakturę, bo klinika jej żąda, a nie dlatego, że przepis każe ją wystawić z własnej inicjatywy. Paragon z kasy fiskalnej to osobny obowiązek i nie zależy od tego, czy pacjent chce faktury.
Jeśli faktura powstaje, musi zawierać podstawę zwolnienia, nawet w uproszczonej wersji, na którą pozwala rozporządzenie o wystawianiu faktur. Faktura dla pacjenta jako konsumenta może zostać poza Krajowym Systemem e-Faktur (KSeF). Faktura dla firmy idzie przez KSeF, a u gabinetów z małą sprzedażą na firmy najpóźniej od 1 stycznia 2027 roku.
Nie, sprzedaż zwolniona z art. 43 ust. 1, w tym usługi medyczne z pkt 18 i 19, nie wchodzi do limitu 240 000 zł. Liczą się wyłącznie usługi opodatkowane: kierowanie oddziałem, podnajem gabinetu, zabiegi wyłącznie estetyczne, sprzedaż kosmetyków.
Dzięki temu lekarz, który zarabia głównie na leczeniu, może korzystać z obu zwolnień naraz. Przedmiotowe obejmuje wizyty, podmiotowe obejmuje resztę, dopóki ta reszta nie przekroczy limitu. Zwolnienie podmiotowe traci moc od czynności, którą przekroczysz 240 000 zł, a nie od początku następnego roku.
Zwolnienia podmiotowego nie ma w ogóle podatnik, który świadczy usługi doradcze, prawnicze, jubilerskie albo ściągania długów. Lekarz z umową doradczą dla firmy rozlicza VAT od wszystkich usług opodatkowanych od pierwszej złotówki, więc treść takiej umowy trzeba pokazać księgowej przed podpisem.
Przy przekroczeniu limitu rejestrujesz się jako czynny podatnik VAT, ale usługi medyczne nadal wystawiasz ze zwolnieniem z art. 43.
Powiązane artykuły
KSeF w gabinecie. Czy jest wymagany, skoro usługi medyczne są zwolnione z VAT?
KSeF w gabinecie zwolnionym z VAT. Faktury dla pacjentów zostają poza systemem, faktury dla firm nie, a odbieranie faktur obowiązuje od 1 lutego 2026.
Lekarz na kontrakcie w klinice - trzy modele i ich skutki
Kiedy klinika musi mieć wpis do rejestru, czym różni się kontrakt od etatu i od najmu gabinetu oraz kto odpowiada wobec pacjenta za błąd lekarza.
